
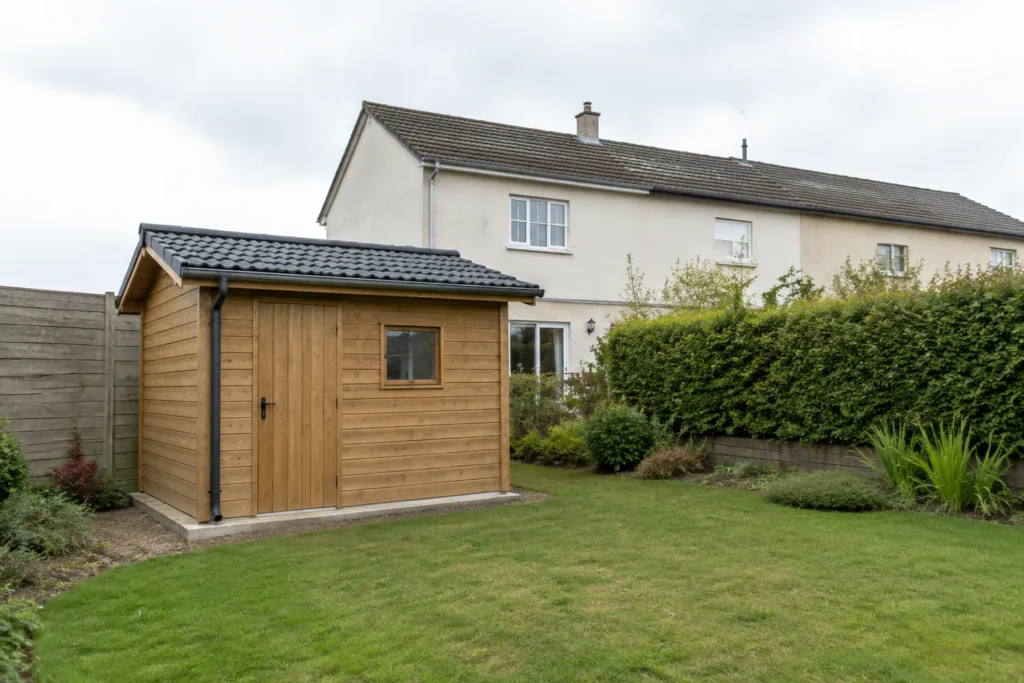
La réponse courte. Un abri de jardin dont l’emprise au sol et la surface de plancher restent à 5 m² ou moins ne demande aucune formalité. Dès que l’une des deux dépasse 5 m², une déclaration préalable s’impose, et jusqu’à 20 m². Au-delà de 20 m², c’est un permis de construire.
Cette asymétrie — « et » pour la dispense, « ou » pour la déclaration — est le mécanisme exact du basculement. Elle explique qu’un abri annoncé à 5 m² par son fabricant puisse se retrouver déclarable une fois monté.
Votre projet est-il concerné ?
- un abri de jardin en bois, en métal ou en résine, monté ou en kit ;
- un chalet de jardin ou un studio de fond de jardin non aménagé en habitation ;
- un local à vélos, un bûcher, un poulailler couvert ;
- une serre de jardin à usage non professionnel ;
- un abri posé sur une dalle existante.
Un abri accolé à la maison n’est pas un abri de jardin. Dès qu’il touche le bâtiment, il devient des travaux sur une construction existante, avec des seuils différents — jusqu’à 40 m² en zone urbaine d’un PLU. C’est le régime de l’extension, traité sur sa propre page.
Comment se mesure un abri
Deux grandeurs, à relever séparément.
- L’emprise au sol est la projection verticale du volume, tous débords et surplombs inclus. Un auvent porté par deux poteaux compte ; un débord de toiture qui dépasse librement, non.
- La surface de plancher est la surface close et couverte, mesurée au nu intérieur, sous plus de 1,80 m de hauteur.
Un abri de 2,50 × 2,00 m fait 5,00 m² d’emprise et 5,00 m² de surface de plancher : les deux sont à 5 m² ou moins, il est dispensé. Ajoutez un avant-toit de 30 cm soutenu par deux poteaux, et l’emprise passe à 5,60 m² : la déclaration devient exigible, alors que la surface de plancher n’a pas bougé.
| Emprise au sol / surface de plancher | Formalité |
|---|---|
| Les deux à 5 m² ou moins, hauteur au plus 12 m | Aucune, hors périmètre protégé |
| L’une des deux au-delà de 5 m², jusqu’à 20 m² | Déclaration préalable |
| Plus de 20 m² | Permis de construire |
Deux vérifications avant d’acheter l’abri
Le règlement de votre zone
Il peut fixer une distance minimale aux limites séparatives, une hauteur maximale, une emprise au sol totale à ne pas dépasser sur la parcelle, voire une teinte ou un matériau. Un abri parfaitement dimensionné au regard des seuils nationaux peut être refusé pour un recul insuffisant.
Attention aussi à l’emprise cumulée : le pourcentage maximal du règlement s’applique à tout le bâti de la parcelle, maison comprise, pas au seul abri.
Le périmètre de protection
En site patrimonial remarquable, aux abords d’un monument historique ou en site classé, la dispense des 5 m² disparaît. L’article R.421-11 y soumet à déclaration préalable les constructions dont la hauteur est au plus de 12 m et l’emprise au plus de 20 m². Un abri de 4 m², dispensé partout ailleurs, y devient déclarable — et l’instruction est majorée d’un mois.
La taxe d’aménagement, qui n’est pas notre tarif
Un abri soumis à déclaration préalable ou à permis est en principe taxable, dès lors qu’il crée de la surface taxable close et couverte de plus de 1,80 m de hauteur. La base de calcul est une valeur forfaitaire par mètre carré, revalorisée chaque année : en 2026, 892 € hors Île-de-France et 1 011 € en Île-de-France. Les taux communal et départemental s’appliquent ensuite à cette base.
Deux mécanismes peuvent alléger la note, et il vaut la peine de les vérifier :
- les constructions de 5 m² ou moins sont exonérées de plein droit ;
- les abris et serres de jardin à usage non professionnel jusqu’à 20 m² peuvent être exonérés, en tout ou partie, si la collectivité l’a décidé par délibération.
Cette seconde exonération est facultative. Elle n’existe que si votre commune, votre intercommunalité ou votre département l’ont votée. Renseignez-vous auprès de votre mairie plutôt que de compter dessus : la réponse change d’une commune à l’autre.
La taxe d’aménagement est une imposition due à l’administration, appelée après l’autorisation. Elle ne fait pas partie de nos honoraires, elle ne nous est pas versée, et son montant ne dépend pas de la prestation que vous nous confiez.
Les pièces qui peuvent être demandées
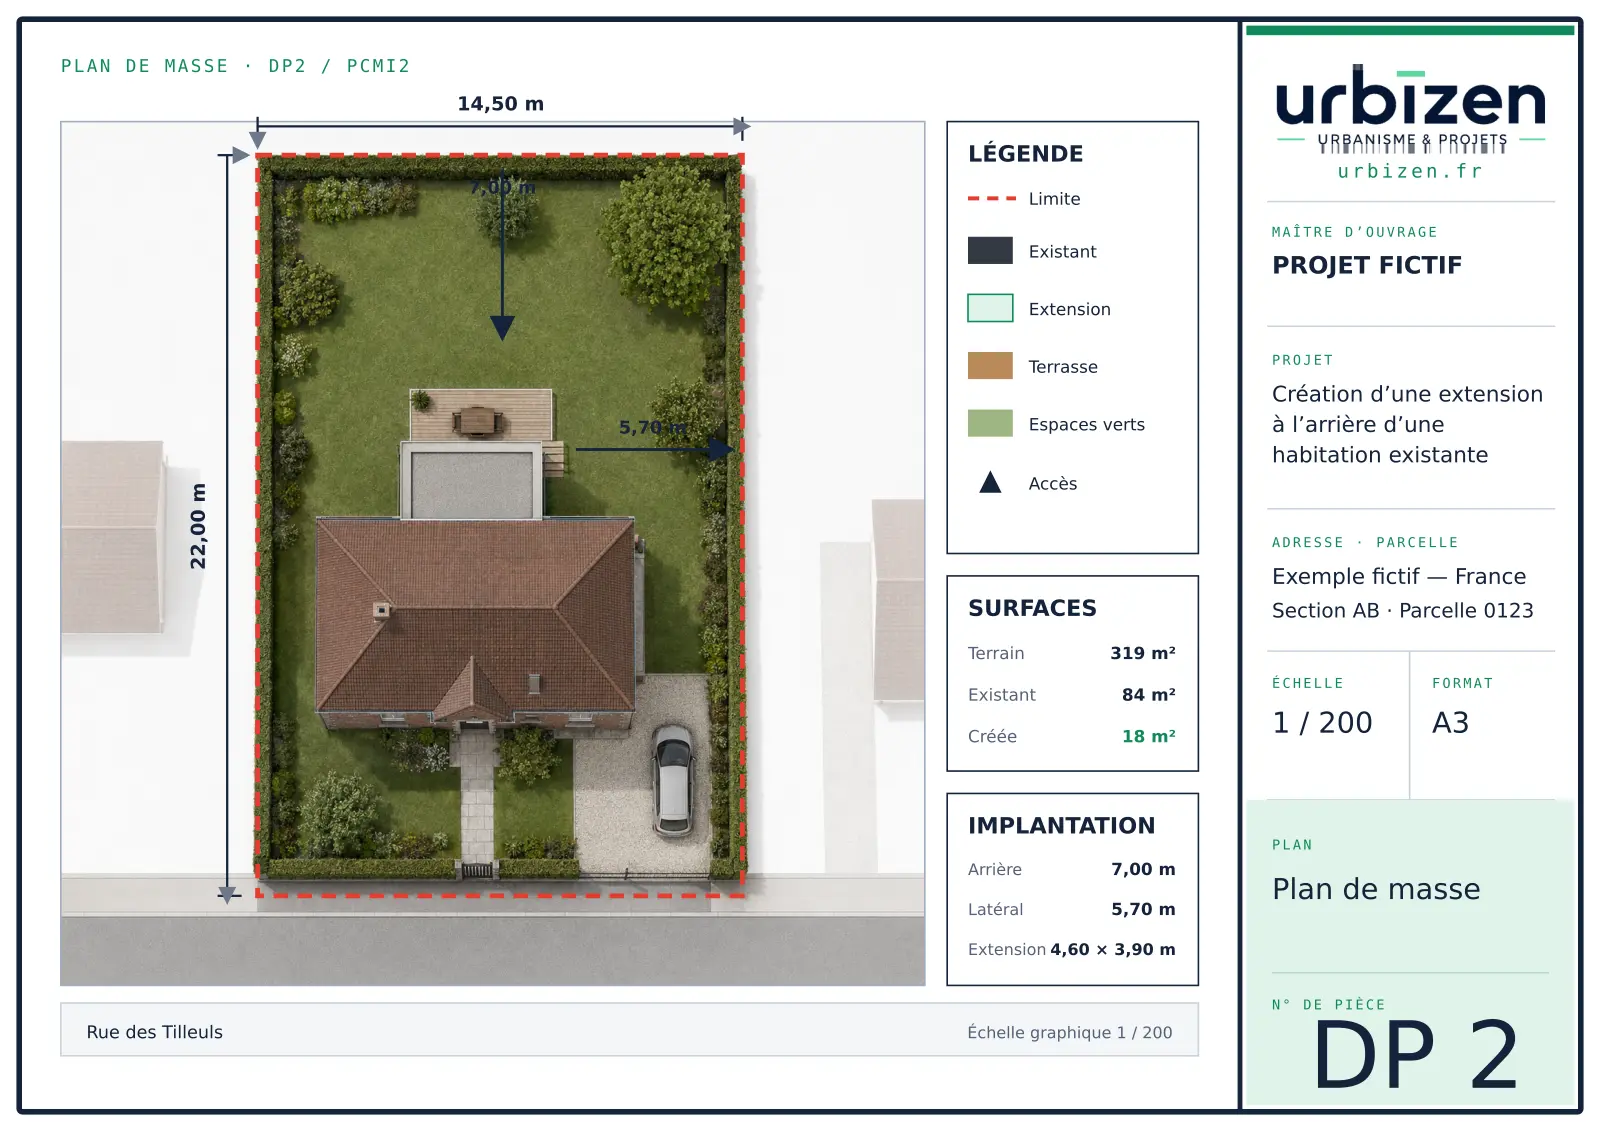
Pour un abri, le dossier reste léger : un plan de situation, un plan de masse coté montrant l’implantation et les distances aux limites, et une représentation de l’aspect extérieur — souvent la fiche technique du fabricant complétée des teintes retenues. Selon la visibilité depuis l’espace public et la localisation du terrain, un document graphique d’insertion et des photographies peuvent s’y ajouter.
Toutes ces pièces ne sont pas exigées dans tous les dossiers. Leur composition dépend du projet, de sa localisation et des règles applicables. Un abri au fond d’un jardin clos, non visible de la rue, ne demande pas les mêmes documents qu’un abri en covisibilité d’un monument historique.
Ce qu’Urbizen réalise pour vous
- Le métré de l’abri, débords compris, et la qualification de la formalité.
- La vérification du terrain : zone, règlement, périmètre de protection, règlement de lotissement.
- Le formulaire rempli dans sa version en vigueur.
- Le plan de masse coté et le plan de situation.
- Les pièces graphiques nécessaires, et le bordereau des pièces.
- Un point sur la fiscalité applicable, pour que la taxe ne soit pas une surprise.
Comment ça se passe
- Vous nous envoyez les dimensions de l’abri et l’adresse du terrain, avec la fiche du fabricant si vous l’avez déjà choisi.
- Nous confirmons la formalité sous 24 heures ouvrées, après vérification de la zone et des périmètres.
- Nous établissons les pièces : plan de situation, plan de masse coté, représentation de l’aspect extérieur, formulaire et bordereau.
- Vous recevez le dossier prêt à déposer en mairie ou à téléverser.
Ce que vous nous transmettez
- Les dimensions extérieures de l’abri, débord de toiture compris, et sa hauteur.
- La référence cadastrale de la parcelle.
- L’emplacement envisagé, et sa distance approximative aux limites.
- Une photographie du jardin depuis la maison.
- La fiche technique ou le visuel du modèle, s’il est choisi.
Combien ça coûte
Le forfait comprend le formulaire, le plan de situation, le plan de masse coté et les pièces graphiques du dossier standard. Un supplément de 80 € s’applique en secteur relevant de l’architecte des Bâtiments de France.
Au-delà de 20 m², le projet relève d’un permis de construire, dont le forfait démarre à 449 €. Devis estimatif avant commande.
Le détail des forfaits figure sur la page tarifs. Ces montants sont nos honoraires : ils sont sans rapport avec la taxe d’aménagement évoquée plus haut.
Questions fréquentes
Mon abri fait exactement 5 m² : dois-je déclarer ?
Non, si l’emprise au sol et la surface de plancher sont toutes deux à 5 m² ou moins et que la hauteur ne dépasse pas 12 m. Le texte dispense les constructions dont ces deux grandeurs sont inférieures ou égales à 5 m² : l’égalité joue en votre faveur. Attention toutefois aux débords de toiture soutenus, qui s’ajoutent à l’emprise.
Un abri démontable échappe-t-il à la déclaration ?
Le caractère démontable ne suffit pas. Ce qui compte est la durée d’implantation : l’article R.421-5 dispense les constructions implantées pour trois mois au plus, délai ramené à quinze jours dans les périmètres protégés. Un abri installé à demeure est soumis aux seuils ordinaires.
Faut-il une dalle béton, et change-t-elle quelque chose ?
Une dalle seule, au ras du sol et sans rien au-dessus, ne crée pas de volume et n’entre pas dans l’emprise. C’est ce qu’elle porte qui compte. En revanche, une dalle peut être encadrée par le règlement de zone au titre de l’imperméabilisation des sols.
Puis-je installer mon abri contre la clôture du voisin ?
Cela dépend entièrement du règlement de votre zone, qui fixe la distance minimale aux limites séparatives. Certains PLU autorisent l’implantation en limite sous condition de hauteur, d’autres imposent un recul. Il n’existe pas de règle nationale unique sur ce point.
Que se passe-t-il si l’abri est déjà monté ?
Une déclaration peut être déposée après coup pour régulariser la situation. Le dossier est le même ; c’est la démarche qui prend un autre nom. Mieux vaut la faire spontanément que d’attendre un contrôle.
Urbizen calcule-t-il le montant de ma taxe d’aménagement ?
Nous vous indiquons la base de calcul applicable et les exonérations à vérifier auprès de votre commune. Le montant définitif est établi par l’administration fiscale, après l’autorisation : il ne nous appartient ni de le fixer, ni de le percevoir.
Pour aller plus loin
- Emprise au sol et surface de plancher : deux compteurs — la règle du « et » et celle du « ou », expliquées.
- À quelle distance de la limite peut-on construire ? — pourquoi il n’y a pas de réponse nationale.
- Piscine, garage, carport : les seuils qui changent votre autorisation — le métré appliqué à trois familles d’annexes.
- Savoir si votre terrain est en secteur protégé — la vérification qui fait tomber la dispense.
Sources — code de l’urbanisme, articles R.420-1 (emprise au sol), R.111-22 (surface de plancher), R.421-2 (dispenses), R.421-9 (déclaration préalable), R.421-11 (périmètres protégés), R.421-5 (constructions temporaires), R.431-36 (pièces du dossier). Taxe d’aménagement 2026 et exonérations : service-public.gouv.fr. Textes consultés dans leur version en vigueur au 16 août 2026.